

Налог со ставок на спорт: облагается ли выигрыш и сколько удерживает букмекер
Налог на выигрыш в букмекерской конторе — это НДФЛ, и с 1 января 2026 года легальный букмекер удерживает его сам с каждого выигрыша: 13% с разницы между выплатой и суммой ставки, если доходы за год не превысили 2,4 млн рублей. Подавать декларацию по таким выигрышам не нужно, а первые 4 000 рублей выигрышей за год налогом не облагаются.
Налог на выигрыш в России в 2026 году зависит от суммы выплаты, стоимости конкретной ставки и доходов игрока. Важны также освобождение 4 000 ₽, подтверждение удержания, зарубежные конторы и законопроект о годовом расчете.
Облагается ли налогом выигрыш в букмекерской конторе
Выигрыш на ставках облагается НДФЛ: доходом считается положительная разница между выплатой и суммой ставки. Налог со ставок на спорт распространяется на ординары, экспрессы и другие прибыльные пари.
Плательщик НДФЛ — игрок. Налоговый агент — это организация, которая рассчитывает налог с дохода человека, удерживает его из выплаты и перечисляет в бюджет. Самостоятельно платить налоги со ставок на спорт не нужно: легальный букмекер удерживает их при выплате, а 3-НДФЛ по уже обложенным выигрышам не требуется (ст. 214.7 НК РФ).
| Кто | Роль в налоге | Что делает игрок |
|---|---|---|
| Игрок | Плательщик НДФЛ: налог удерживается из его выигрыша | Не перечисляет налог повторно, если его удержал букмекер |
| Букмекер | Налоговый агент: рассчитывает базу, удерживает НДФЛ и перечисляет его | Может запросить расчет и справку об удержанном налоге |
| ЕДИНЫЙ ЦУПИС | Обеспечивает переводы между игроком и букмекерской конторой, не удерживает НДФЛ | Может сверить сведения о платежах, но налог объясняет букмекер |
Букмекер не платит НДФЛ из своих денег: он удерживает его из выигрыша клиента.
Какой налог с выигрыша на ставках: ставки НДФЛ
В России НДФЛ с выигрыша для резидентов составляет 13% при годовой базе соответствующей группы доходов до 2,4 млн ₽. Далее ставка постепенно повышается до 22%; для нерезидентов общая ставка — 30%.
Налоговый резидент — это человек, который находился в России не менее 183 дней за 12 месяцев подряд; гражданство роли не играет.
| Кто и какой доход за год | Ставка НДФЛ | Как применяется |
|---|---|---|
| Резидент, база до 2,4 млн ₽ | 13% | К налогооблагаемой части дохода в пределах порога |
| Резидент, база свыше 2,4 млн ₽ | 15% — до 5 млн ₽; 18% — до 20 млн ₽; 20% — до 50 млн ₽; 22% — сверх 50 млн ₽ | Каждая повышенная ставка действует только на часть базы сверх соответствующего порога |
| Нерезидент России | 30% | К облагаемой базе, если не действует специальное исключение |
НДФЛ с выигрыша подчиняется шкале 13–22% (п. 2.1 ст. 210, п. 1 ст. 224 НК РФ). Порог 2,4 млн ₽ относится к соответствующим доходам за год, а не к одной конторе; при нескольких агентах ФНС может начислить разницу.
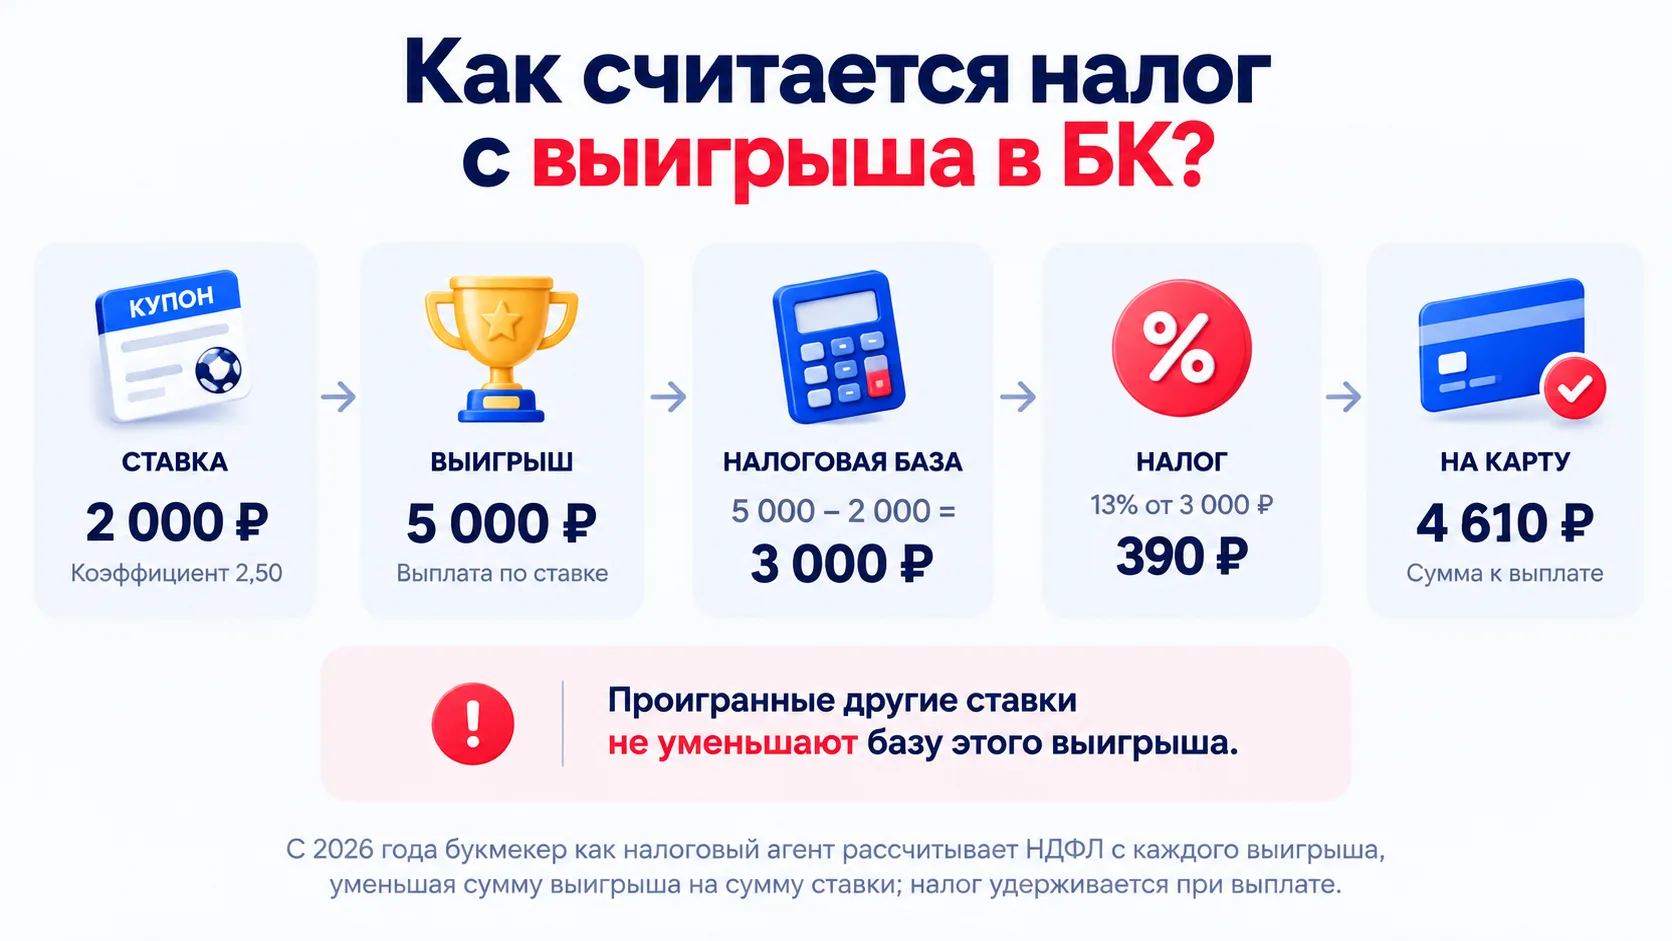
Налог на выигрыш в букмекерской конторе считают не со всей выплаты. Сколько процентов снимают с выигрыша фактически: при ставке 2 000 ₽ и выплате 5 000 ₽ НДФЛ равен 390 ₽, то есть 7,8% всей выплаты, хотя ставка налога с базы составляет 13%.
Как рассчитать налог на выигрыш со ставки: база и примеры
Формула проста: выплата по успешному пари минус его ставка, затем НДФЛ с разницы (ст. 214.7 НК РФ). Налоговая база — это часть выигрыша, с которой считают налог: выплата по ставке минус сама ставка. Депозиты и проигрыши по другим купонам не вычитаются.
Примеры рассчитаны по ставке 13% для резидента, уже использовавшего освобождение 4 000 ₽. Суммы выплат указаны до удержания налога.
| Что было | Налоговая база | Налог |
|---|---|---|
| Ординар 2 000 ₽ по коэффициенту 2,50; выплата 5 000 ₽ | 5 000 − 2 000 = 3 000 ₽ | 390 ₽; после удержания 4 610 ₽ |
| Экспресс 1 000 ₽ по коэффициенту 8,00; выплата 8 000 ₽ | 8 000 − 1 000 = 7 000 ₽ | 910 ₽; после удержания 7 090 ₽ |
| Ставка 5 000 ₽ проиграла, другая ставка 5 000 ₽ принесла выплату 8 000 ₽ | 8 000 − 5 000 = 3 000 ₽; отдельный проигрыш не вычитается | 390 ₽ по выигравшему пари |
| Пополнение 10 000 ₽: ставка 3 000 ₽ по коэффициенту 2,00 выиграла, остальные 7 000 ₽ проиграны; заявлено к выводу 6 000 ₽ | 6 000 − 3 000 = 3 000 ₽, хотя общий результат игры отрицательный | 390 ₽; из 6 000 ₽ на карту поступит 5 610 ₽ |
| Фрибет 1 000 ₽ по коэффициенту 2,00, по условиям которого номинал не возвращается | На основной баланс начисляется 1 000 ₽; порядок учета бонусной ставки зависит от ее налогового оформления | НДФЛ удерживают с облагаемой части выплаты; номинал фрибета сам по себе не является выведенными деньгами |
В четвертом примере общий убыток после налога — 4 390 ₽, но НДФЛ 390 ₽ удержат с прибыльного пари. Разница между всеми пополнениями и выводами налоговой базой сейчас не является; иной подход лишь предложен законопроектом.
Фрибет отличается от денежной ставки: номинал бесплатного пари не равен личному депозиту игрока. Для подтверждения налогового расчета по бонусному выигрышу нужна справка агента.
С какой суммы выигрыша платится налог: 4 000 ₽ в год
4 000 ₽ за год — сумма выигрышей в азартных играх и лотереях, не облагаемая НДФЛ (п. 28 ст. 217 НК РФ). Это общий годовой предел, не отдельный лимит для каждой ставки или конторы.
Годовое освобождение применяется по трем правилам:
- 4 000 ₽ не включают в облагаемый доход за календарный год; после исчерпания лимита НДФЛ рассчитывается с оставшейся облагаемой суммы выигрышей.
- Льгота не обновляется при новом пари и не увеличивается при переходе к другому букмекеру: для человека действует один общий предел.
- 15 000 ₽ больше не являются границей, ниже которой игрок сам рассчитывает налог по букмекерским ставкам: этот порядок закончился 31 декабря 2025 года.
Если несколько букмекеров независимо применили лимит по 4 000 ₽ каждый, с не обложенного налогом превышения может потребоваться подать декларацию и доплатить НДФЛ.
Небольшой выигрыш может пройти без удержания, но льгота не повторяется при каждой выплате.
Когда букмекер удерживает налог: при выводе с букмекерской конторы
Налог на вывод с букмекерской конторы — это удержание НДФЛ при выплате выигрыша, а не отдельный сбор за перевод на карту. Букмекер перечисляет удержанное в бюджет (ст. 214.7, 226 НК РФ).
После расчета купона игрок оформляет выплату, а букмекер удерживает НДФЛ с налогооблагаемого выигрыша. В Винлайне налог с выигрыша при выводе рассчитывается по тем же правилам, что и у остальных российских контор.
Где посмотреть, сколько налога удержали
Удержание проверяют по выплатам и справке о доходах:
- Сопоставьте сумму заявки на выплату и поступление на карту или кошелек с историей расчетов и переводов в личном кабинете букмекера; при расхождении запросите детализацию.
- Обратитесь к букмекеру с заявлением о выдаче справки о доходах и суммах налога. Налоговый агент обязан предоставить такую справку (п. 3 ст. 230 НК РФ).
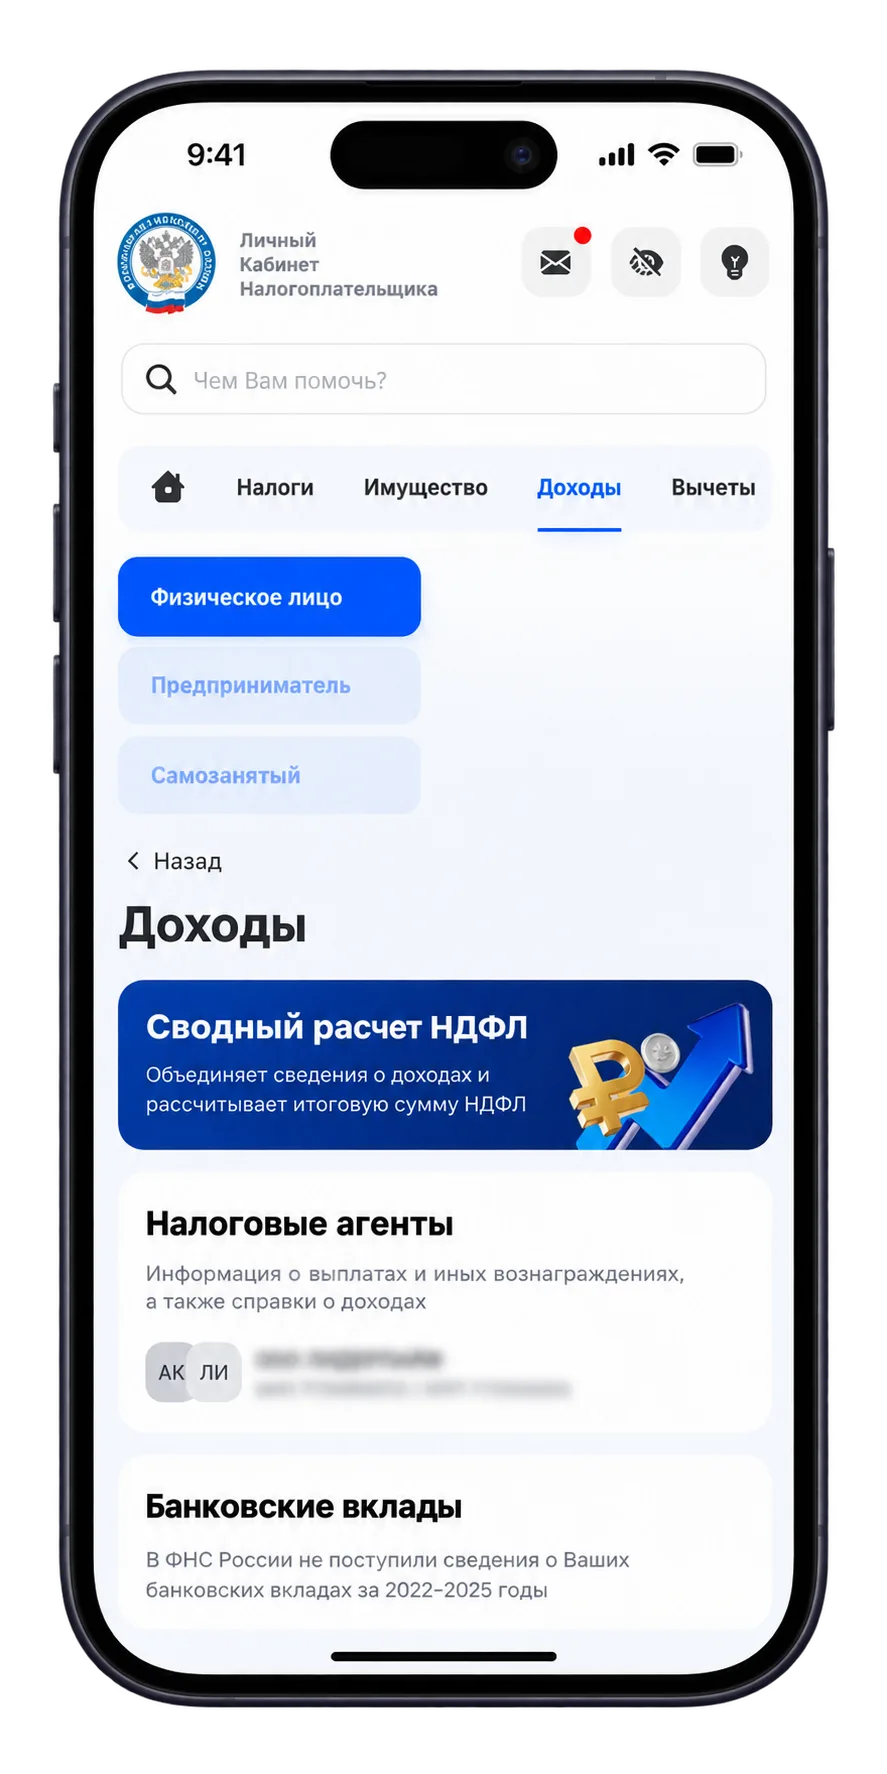
- После передачи годовой отчетности откройте раздел «Доходы» личного кабинета налогоплательщика ФНС: там отражаются сведения, представленные налоговыми агентами.
Разницу между заявкой и поступлением иногда создает комиссия платежного способа; она отражается в условиях или детализации перевода. При ошибке обратитесь в поддержку букмекера с номером заявки, затем направьте письменную претензию.
Что изменилось в налоге на ставки в букмекерских конторах в 2026 году
С 1 января 2026 года налог на выигрыш в БК удерживает букмекер с каждого облагаемого выигрыша. Раньше выплаты меньше 15 000 ₽ игрок в ряде случаев декларировал самостоятельно.
Основание — Федеральный закон от 28.11.2025 № 425-ФЗ. Формула «выплата минус ставка» при этом сохранилась.
| Что | До 2026 года | С 2026 года |
|---|---|---|
| Кто удерживает налог | Букмекер с выигрышей от 15 000 ₽ | Букмекер по каждому выигрышу, если есть налог к удержанию |
| Выигрыши меньше 15 000 ₽ | Игрок сам декларировал облагаемые суммы | Рассчитывает налоговый агент, порог отменен |
| Декларация 3-НДФЛ | Могла требоваться по небольшим выигрышам | Не нужна, если букмекер полностью удержал причитающийся НДФЛ |
| Расчет базы агентом | Выплата минус ставка по конкретному пари | Выплата минус ставка по конкретному пари |
| Освобождение 4 000 ₽ | Действовало за календарный год | Сохраняется в размере 4 000 ₽ за год |
По облагаемым выигрышам 2025 года без удержания декларацию следовало подать до 30 апреля 2026 года, налог — уплатить до 15 июля 2026 года. При пропуске срока нужно представить отчетность и погасить задолженность; возможны пени и санкции за непредставление декларации.
Налог по итогам года: что предлагает законопроект
Сейчас НДФЛ считают по каждому выигрышу. Внесенный Правительством 30 сентября 2026 года законопроект № 617-9 предлагает годовой расчет с учетом всех ставок.
Проект предусматривает четыре изменения:
- Годовая база станет положительной разницей между всеми выигрышами по завершенным ставкам и всеми ставками за тот же год, включая проигранные. При отрицательном результате налогооблагаемой разницы не возникнет.
- Букмекер будет вести расчет нарастающим итогом с начала года, при выплатах зачитывая ранее удержанный НДФЛ; отдельно предусмотрен итоговый расчет после окончания периода.
- В проекте заложено применение новых правил к отношениям с 1 января 2023 года. Вопрос исполнения такого положения за прошлые годы остается предметом законодательного обсуждения.
- 26 октября 2026 года профильный комитет рекомендовал принять документ в первом чтении; его рассмотрение было включено в календарь Государственной Думы на 29 октября 2026 года. На начало этого дня закон не был принят.
До вступления поправок в силу применяется нынешняя редакция ст. 214.7 НК РФ.
Налог с выигрыша в иностранной букмекерской конторе
Выигрыш в иностранной букмекерской конторе резидент России декларирует самостоятельно, если оператор не является российским налоговым агентом. Отсутствие удержания при выплате не отменяет НДФЛ.
3-НДФЛ подают до 30 апреля следующего года, налог платят до 15 июля (ст. 228, 229 НК РФ). Для выигрышей за 2026 год сроки — 30 апреля и 15 июля 2027 года.
| Что | Легальная контора с ЦУПИС | Зарубежная контора без налогового агента РФ |
|---|---|---|
| Кто считает и удерживает налог | Российский букмекер удерживает НДФЛ с выигрышной выплаты | Игрок самостоятельно определяет обязанность по НДФЛ |
| Декларация 3-НДФЛ | Не требуется по доходу, с которого агент удержал налог | До 30 апреля следующего года по облагаемому доходу |
| Когда платить | Налог удерживается при выплате выигрыша | До 15 июля года, следующего за годом дохода |
Иностранные операторы не защищены системой ЕДИНОГО ЦУПИС: их сайты могут блокироваться, а банки — отклонять платежи. Подробнее — об операторах без ЦУПИС.
Российские операторы удерживают налог автоматически; доступен рейтинг легальных букмекеров.
Налог в Фонбете, Лиге Ставок и других легальных конторах
Налоговые правила одинаковы для всех букмекеров с лицензией ФНС. Отличаются только интерфейс кабинета, отображение удержания и порядок получения справки.
Для отдельных операторов на сайте предусмотрены подробные инструкции:
- Фонбет — налог с выигрыша: порядок удержания, примеры и документальное подтверждение перечисленного НДФЛ.
- Лига Ставок — особенности вывода выигрыша, работы налогового агента и подтверждения удержания.
Для других легальных контор действуют те же нормы НК РФ.